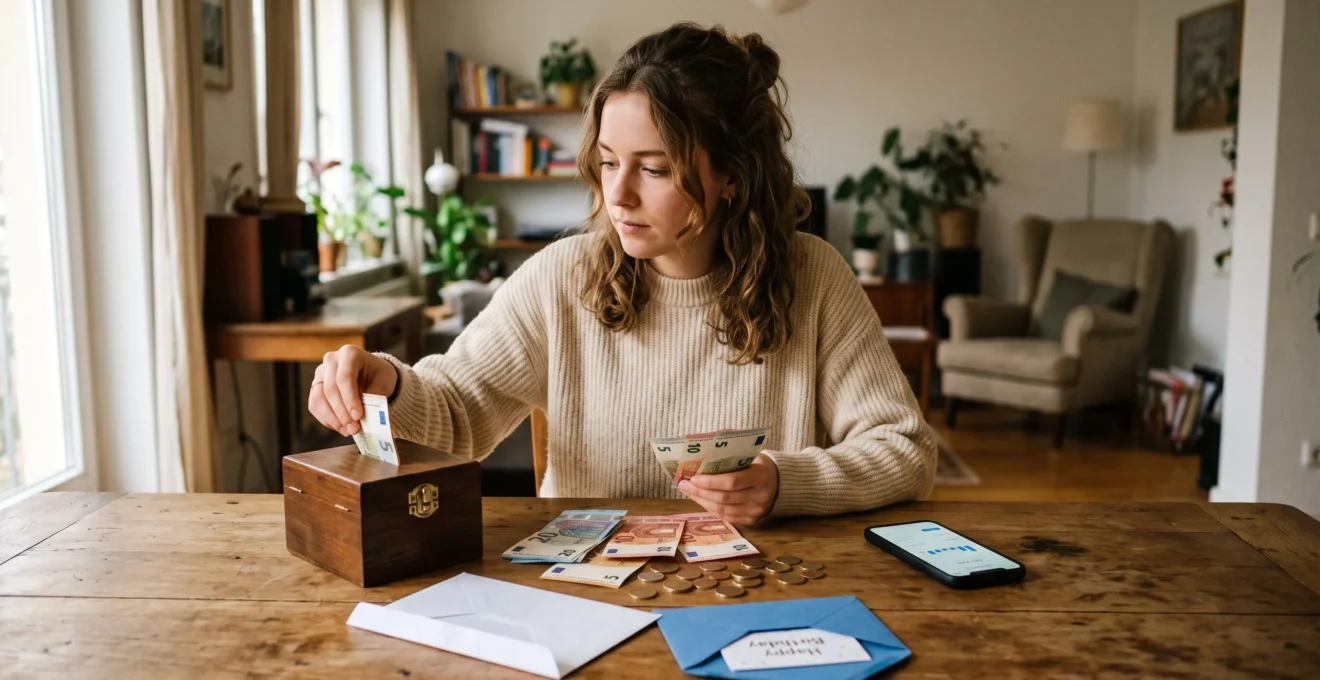
Vous venez de recevoir une enveloppe ou un virement pour votre anniversaire, et la même question revient : combien dépenser maintenant, combien garder pour plus tard ? L’envie de se faire plaisir est légitime, mais laisser filer la totalité de la somme peut laisser un léger regret quelques semaines plus tard.
La bonne nouvelle, c’est qu’il existe une méthode simple pour profiter de votre argent sans renoncer à vous constituer une petite réserve. Voici comment décider sans frustration ni culpabilité.
Trois repères pour répartir votre argent d’anniversaire
- Divisez la somme en deux parts : une part plaisir, une part épargne.
- Placez la part épargnée sur un livret accessible, comme le livret jeune si vous avez entre 12 et 25 ans.
- Votre argent reste disponible à tout moment, sans blocage ni frais.
Comment répartir un argent reçu à un anniversaire ?
Réponse directe : la règle la plus simple consiste à diviser la somme en deux parts égales — 50 % pour un achat ou une sortie qui vous fait envie, 50 % pour une réserve que vous placez à l’abri sur un livret accessible.
Cette proportion n’est pas gravée dans le marbre. Si vous recevez 50 €, mettre 25 € de côté peut vous sembler trop contraignant. Dans ce cas, une répartition 70/30 — soit 35 € de plaisir et 15 € d’épargne — reste un excellent début. L’important est de décider avant de dépenser, pas après.
Prenons un exemple concret. Vous recevez 100 € pour vos 18 ans. Avec la règle 50/50, vous disposez immédiatement de 50 € pour un restaurant, un jeu ou un vêtement. Les 50 € restants vont sur un livret et constituent le premier étage de votre réserve personnelle. Si vous recevez 30 €, même 10 € mis de côté comptent : sur une année, trois occasions similaires peuvent déjà former un petit matelas.
L’idée n’est pas de vous priver, mais de vous donner le choix. Définir à l’avance ce que la part épargnée doit financer — un permis de conduire, un voyage, un ordinateur — rend la décision plus facile et moins frustrante.
Pourquoi placer la part épargnée sur un livret dédié ?
Laisser votre réserve sur votre compte courant semble pratique, mais c’est le meilleur moyen de la voir fondre sans vous en rendre compte. Un achat imprévu, une sortie entre amis, et la somme que vous aviez mise de côté se retrouve mélangée à vos dépenses quotidiennes.
Séparer physiquement votre épargne crée une barrière psychologique utile. Quand l’argent est sur un compte distinct, vous réfléchissez deux fois avant de le retirer. Selon le rapport annuel 2025 de la Banque de France sur l’épargne réglementée, l’encours total de ces produits atteint 948 milliards d’euros fin 2025, ce qui illustre l’attachement des Français à ces supports sécurisés pour leur épargne de précaution.
Un bon placement à court terme pour un jeune doit réunir trois critères : la disponibilité immédiate de l’argent, la sécurité du capital et une rémunération, même modeste. Le compte courant ne remplit aucun de ces critères de manière optimale. Un livret dédié, en revanche, vous permet de retirer vos fonds quand vous le souhaitez, sans délai ni pénalité.
Si vous avez entre 12 et 25 ans, c’est le moment d’envisager d’ouvrir un livret jeune au bon moment pour y déposer votre réserve et la faire fructifier sans risque.
Le livret jeune : un placement adapté aux 12-25 ans
Le livret jeune est un livret d’épargne réglementé réservé aux personnes âgées de 12 à 25 ans et résidant habituellement en France. Vous ne pouvez en détenir qu’un seul, mais il est parfaitement cumulable avec un Livret A, un LEP ou un LDDS.
Selon les caractéristiques réglementaires du livret jeune publiées par le Ministère de l’Économie, le plafond de versement est fixé à 1 600 euros. La capitalisation des intérêts peut toutefois porter le solde au-delà de ce montant. Le versement minimum à l’ouverture est généralement de 10 euros, ce qui rend le livret accessible même avec un petit budget.
Côté rémunération, le taux du livret jeune est fixé librement par chaque banque, mais il ne peut pas être inférieur à celui du Livret A. Depuis le 1er août 2026, ce taux plancher s’établit à 1,7 % net par an. Comme le précise la fiche pratique de La Finance pour Tous, les intérêts sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux : ce que vous gagnez reste intégralement dans votre poche.
Concrètement, si vous déposez 50 € sur un livret jeune rémunéré à 1,7 % net, vous gagnez environ 0,85 € d’intérêts la première année. Le montant peut sembler modeste, mais l’objectif à ce stade n’est pas la performance : c’est de prendre l’habitude d’épargner dans un cadre sécurisé et disponible.
Disponibilité garantie : l’argent placé sur un livret jeune n’est jamais bloqué. Vous pouvez effectuer des retraits à tout moment, sous réserve d’un solde minimum de 10 euros, sans frais ni pénalité.
Comment ouvrir un livret jeune et automatiser son épargne ?
L’ouverture d’un livret jeune se fait en banque, en agence ou en ligne selon l’établissement choisi. Si vous êtes mineur, l’accord d’un parent ou représentant légal est nécessaire. Les pièces justificatives demandées incluent généralement une pièce d’identité, un justificatif de domicile et, pour les mineurs, le livret de famille.
- Choisir votre banqueComparez le taux proposé par votre banque actuelle avec ceux de la concurrence. Le taux minimum est de 1,7 % net, mais certains établissements offrent davantage.
- Rassembler vos justificatifsPréparez votre pièce d’identité, un justificatif de domicile et, si vous avez moins de 18 ans, le livret de famille ou une autorisation parentale.
- Effectuer le premier versementUn dépôt initial de 10 euros suffit dans la plupart des cas. Vous pouvez ensuite alimenter le livret à votre rythme.
Une fois le livret ouvert, la vraie astuce consiste à automatiser un petit virement mensuel. Même 10 ou 15 euros prélevés chaque mois sur votre compte courant — issus de votre argent de poche ou d’un petit job — se transforment en une réserve de 120 à 180 euros en un an, sans effort particulier.
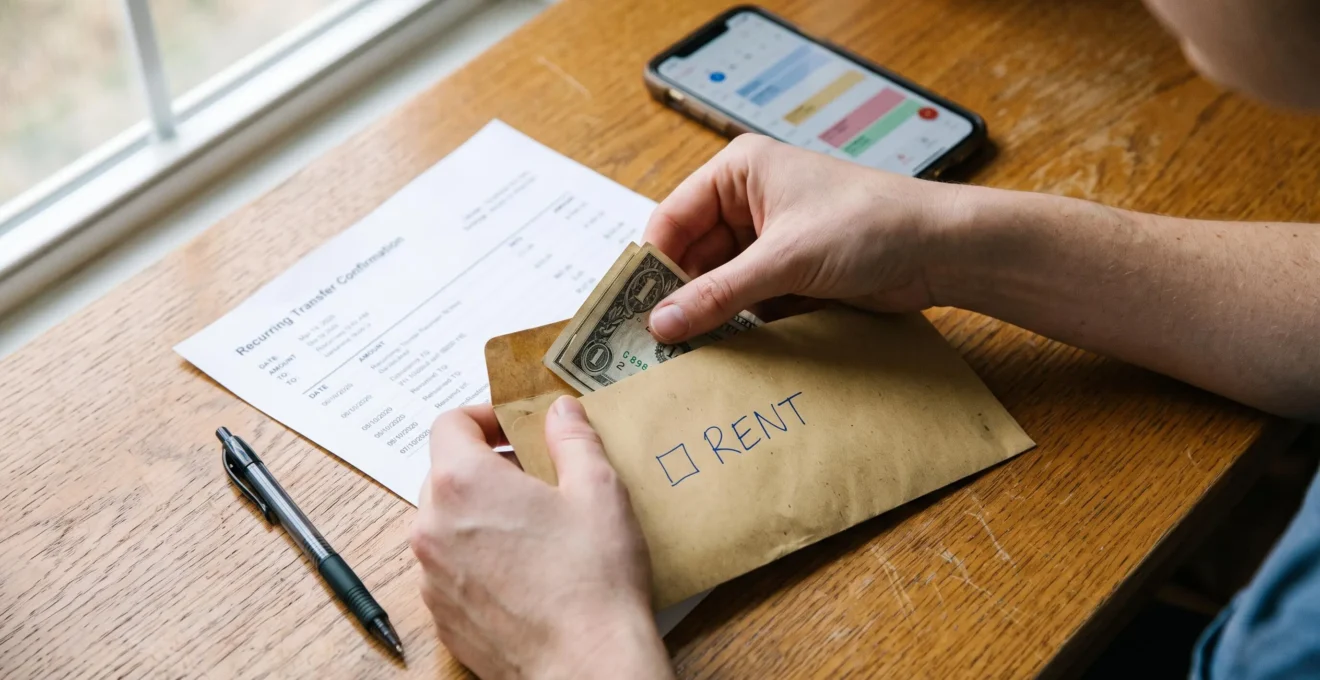
L’automatisation lève l’une des principales objections des jeunes épargnants : la peur d’oublier ou de ne pas avoir la discipline nécessaire. Quand le virement part tout seul, vous n’avez plus à y penser, et votre réserve grandit en arrière-plan.
Ce qu’il faut retenir pour bien utiliser son argent d’anniversaire
La méthode tient en une phrase : séparez votre argent en deux parts dès que vous le recevez, profitez de l’une et placez l’autre sur un support accessible. Le livret jeune, si vous y êtes éligible, remplit toutes les conditions pour accueillir cette réserve — disponibilité, sécurité, exonération fiscale et ouverture simplifiée.
Avant de vous lancer, vérifiez simplement les conditions en vigueur auprès de votre banque : taux pratiqué, plafond de versement et modalités de retrait. Chaque situation est différente, et la règle de répartition doit s’adapter à votre âge, au montant reçu et à vos projets du moment.
Information générale, pas un conseil personnalisé : cet article présente des repères pédagogiques sur la gestion d’un don d’argent. Il ne constitue pas un conseil en investissement ni une recommandation adaptée à votre situation financière individuelle. Pour des décisions engageantes, rapprochez-vous d’un conseiller bancaire.
L’essentiel est de commencer, même modestement. Les 15 euros que vous placez aujourd’hui sur un livret sont le premier pas d’une habitude qui vous sera utile bien au-delà de votre prochain anniversaire.